


Come difendersi dalle truffe online: la guida
Scopri come difendersi dalle truffe online con questa guida pratica. Consigli per riconoscere phishing, frodi bancarie e proteggere i tuoi dati personali.
Indice
- Quali sono le truffe online più diffuse oggi
- Come difendersi dalle truffe online in modo efficace
- Vittima di una truffa online: cosa fare e a chi rivolgersi
- Domande frequenti
Questa guida pratica spiega come difendersi dalle truffe online riconoscendo le tecniche più usate dai truffatori, proteggendo i propri dati e sapendo esattamente cosa fare in caso di frode. Dall’analisi di e-mail, sms, chiamate telefoniche e link sospetti fino alle cautele sul conto corrente e sui servizi online, ogni sezione offre indicazioni utili per aumentare la sicurezza e tutelare i diritti del consumatore.
Quali sono le truffe online più diffuse oggi
Le truffe online più diffuse cambiano forma con rapidità, ma seguono schemi ricorrenti: canali e pretesti si moltiplicano, mentre la struttura del raggiro resta quasi sempre la stessa. In concreto, l’attenzione alle truffe parte da qui: capire come operano le truffe telematiche e quali segnali impongono di interrompere subito qualsiasi interazione.
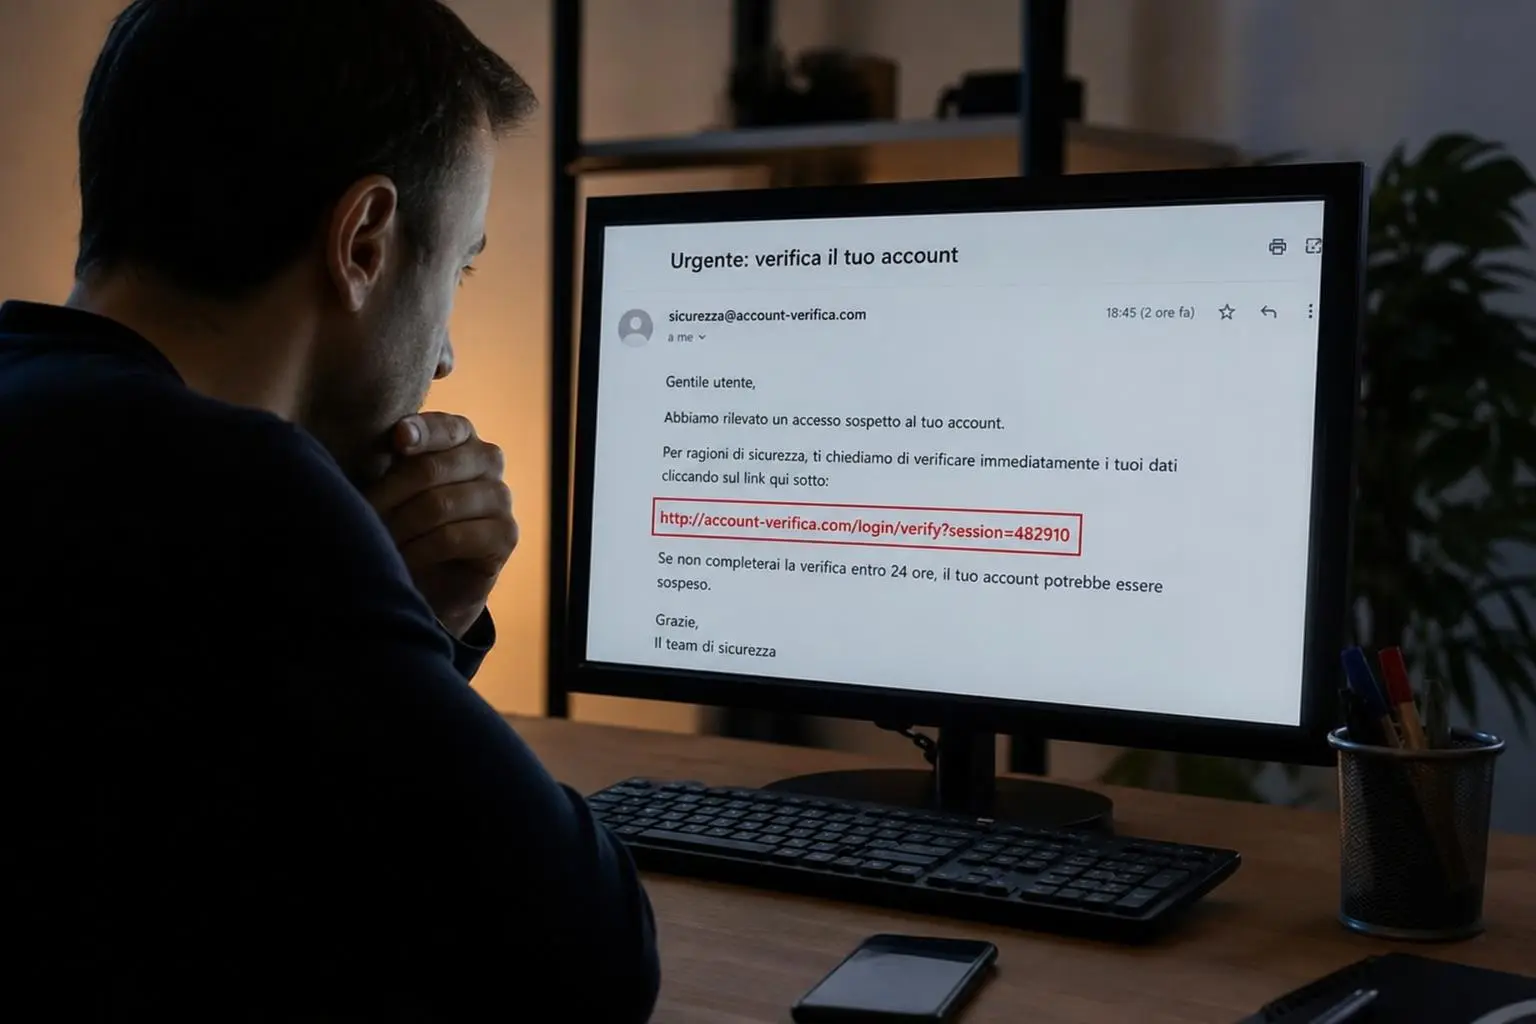
Phishing, smishing e vishing: come funzionano
Phishing, smishing e vishing sono tre varianti della stessa tecnica fraudolenta.
- Phishing: arriva tramite e-mail e contiene spesso un link, un allegato o un QR code che porta a pagine false oppure avvia il download di malware.
- Smishing: usa gli sms e riproduce il tono di comunicazioni urgenti di banche, corrieri, gestori o pubbliche amministrazioni.
- Vishing: avviene al telefono; il truffatore si presenta come un operatore affidabile e spinge la vittima a comunicare informazioni personali o a disporre pagamenti.
- Pharming: reindirizza in modo invisibile verso siti che imitano quelli ufficiali, così da sottrarre dati personali senza destare sospetti.
A questa famiglia si collega lo spoofing, cioè la falsificazione del mittente o del numero chiamante. La tutela scatta quando il consumatore conserva il messaggio, interrompe il contatto e verifica dai canali ufficiali: basta controllare il dominio dell’email o richiamare il numero presente sul sito autentico della banca per evitare danni rilevanti.
Ingegneria sociale e manipolazione psicologica nelle truffe online
I truffatori sfruttano l’ingegneria sociale per indurre decisioni affrettate e aggirare le normali cautele di sicurezza. Una volta che la persona entra in allarme, diventa più facile spingerla a cliccare un link o a comunicare i propri dati senza le normali verifiche.
Gli schemi più comuni fanno leva sull’urgenza: conto corrente bloccato, accesso ai servizi online da confermare, pacco in giacenza, rimborso da sbloccare entro poche ore. Al contrario, altre campagne puntano sulla ricompensa e promettono premi, buoni o accrediti inesistenti. Il diritto riconosce la rilevanza di queste condotte proprio perché la manipolazione precede spesso il prelievo fraudolento.
Esistono poi versioni rivolte ad aziende e professionisti. La falsa richiesta del dirigente spinge a eseguire bonifici immediati, mentre la falsa fattura modifica le coordinate di pagamento. Lo stesso principio vale per le comunicazioni che simulano fornitori abituali: prima di firmare o autorizzare un pagamento, conviene verificare il mittente con un contatto indipendente.
False recensioni e violazioni di dati: truffe meno visibili ma dannose
Non tutte le frodi passano da un furto diretto di denaro. Le false recensioni online alterano le scelte di acquisto e compromettono la fiducia nei servizi digitali. Vale la pena verificare se il venditore spiega come controlla l’autenticità dei giudizi pubblicati: la Direttiva UE 2019/2161 impone trasparenza, mentre l’AGCM può applicare sanzioni fino al 4% del fatturato nelle violazioni transfrontaliere.
Un rischio diverso riguarda la diffusione illecita di dati raccolti da piattaforme e app. Sul fronte della privacy dating app, i casi Ashley Madison, con 32 milioni di utenti coinvolti, e Meetmindful.com, con 2,2 milioni, mostrano quanto sia delicato proteggere e-mail, indirizzi IP e altre informazioni personali. Non appena questi dati circolano, possono essere usati per ricatti, profilazioni abusive o per identificare una persona anche quando utilizza uno pseudonimo.
Come difendersi dalle truffe online in modo efficace
Proteggersi dalle truffe online richiede attenzione costante e regole semplici, applicate ogni giorno. La sicurezza non dipende da un solo strumento: conta il modo in cui si gestiscono link, sms, annunci, app, metodi di pagamento e dati personali.
Unione Nazionale Consumatori Umbria richiama un punto essenziale: per evitare truffe online serve un controllo su più livelli, dalla verifica del mittente fino alla scelta del metodo di pagamento. In concreto, una sola distrazione in uno di questi passaggi è sufficiente perché una frode vada a segno.
Riconoscere comunicazioni sospette e siti fraudolenti
Capire come difendersi dalle truffe online parte dalle comunicazioni ricevute via email, telefono e sms. Il primo controllo riguarda il mittente: basta una lettera diversa nel dominio, un numero alterato o un nome visualizzato credibile per trovarsi davanti a un caso di spoofing.
Per questo motivo vale la pena verificare sempre l’indirizzo completo e non soltanto l’intestazione del messaggio. La tutela scatta quando si evita di aprire un link non verificato e si accede al sito digitando l’indirizzo nel browser, soprattutto se vengono richiesti dati personali, credenziali o riferimenti bancari.
- Verifica del mittente: controllare l’indirizzo email completo o il numero di telefono, non solo il nome visualizzato, per individuare tentativi di spoofing.
- Digitazione diretta dell’URL: inserire sempre l’indirizzo del sito direttamente nella barra del browser, senza seguire link provenienti da comunicazioni sospette.
- Segnali testuali: diffidare di messaggi con errori evidenti, urgenza artificiale, promesse di rimborsi inattesi o richieste immediate di dati bancari.
In aggiunta, anche gli annunci meritano attenzione. Prezzi troppo bassi, recensioni poco credibili o richieste improvvise di dati personali sono segnali tipici usati dai truffatori per spingere ad azioni rapide e poco controllate.
Prima di procedere, confrontare più fonti indipendenti aiuta a tutelare i dati personali: la guida Europol offre esempi pratici per riconoscere le truffe online.
Acquisti sicuri online: pagamenti e verifica dei siti
Quando si fanno acquisti online, il controllo iniziale riguarda il sito web. Non appena si apre la pagina di pagamento, occorre verificare la presenza di HTTPS e del lucchetto nel browser: il diritto riconosce valore alla trasparenza delle informazioni, ma il consumatore resta esposto se inserisce i propri dati in un portale falso.
Al contrario, la grafica curata non basta. Un sito può sembrare autentico e riprodurre quasi alla perfezione loghi, colori e moduli di accesso, mentre serve soltanto a sottrarre dati di accesso, dati personali o riferimenti della carta di credito.
- Connessione protetta: verificare sempre HTTPS e il lucchetto prima di inserire credenziali o estremi di pagamento.
- Controllo del dominio: leggere l’indirizzo completo del sito, perché piccole variazioni possono nascondere una frode online.
- Metodi di pagamento: preferire soluzioni tracciabili, come carta di credito, carta prepagata, PayPal o bonifico verso un conto verificato.
- Sistemi da evitare: diffidare di ricariche su carte, circuiti anonimi o richieste non riconducibili con chiarezza a una banca o a un venditore identificabile.
Una volta che il pagamento è partito con strumenti non tracciabili, recuperare le somme diventa molto difficile. La differenza tra un reclamo e un ricorso si gioca su documenti, ricevute e cronologia delle operazioni: per questo conviene conservare conferme d’ordine, schermate e messaggi.
In aggiunta, conservare questa documentazione aiuta anche a ricostruire i fatti in caso di contestazione: il Ministero delle Imprese e del Made in Italy pubblica informazioni istituzionali aggiornate sul sito ufficiale.
Buone pratiche digitali quotidiane per proteggere i dati
La prevenzione continua dopo l’acquisto. Aggiornare sistema operativo, browser e app riduce il rischio che vulnerabilità note vengano sfruttate per installare malware o sottrarre dati personali senza che l’utente se ne accorga.
Non appena un dispositivo resta indietro con gli aggiornamenti, aumenta l’esposizione a truffe informatiche e accessi abusivi. Un antivirus attivo, il controllo dei download e l’uso esclusivo di store ufficiali aiutano a proteggere con maggiore efficacia computer e telefono.
Lo stesso criterio vale per allegati e file ricevuti da sconosciuti: non vanno aperti se la provenienza non è certa. Sui social network e nelle piattaforme di incontro, inoltre, limitare la diffusione dei propri dati riduce i tentativi di contatto manipolatorio costruiti proprio sulle informazioni pubblicate.
Infine, password robuste e diverse per ogni servizio, abbinate a un controllo regolare dei movimenti bancari, riducono sensibilmente l’esposizione alle frodi.
Vittima di una truffa online: cosa fare e a chi rivolgersi
Subire una truffa online crea disorientamento, ma i primi passaggi seguono una sequenza definita: bloccare subito gli strumenti di pagamento, raccogliere le prove e attivare i canali corretti. In concreto, l’ordine delle azioni incide sia sulla possibilità di limitare il danno sia sulle possibilità di ottenere un rimborso truffa online.
Rimborso bancario e ricorso all’ABF dopo una truffa online
Il primo interlocutore è quasi sempre la banca. Non appena emerge un’operazione sospetta su carta, conto o app, occorre segnalare la frode, chiedere il blocco di carte e credenziali compromesse e contestare i movimenti non autorizzati. Il diritto riconosce la possibilità di chiedere il rimborso, purché risulti una condotta diligente nella custodia degli strumenti e dei codici.
- Blocco immediato: contattare il servizio antifrode della banca, disponibile 24 ore su 24, e richiedere il congelamento del conto oltre al blocco delle credenziali già esposte.
- Richiesta di rimborso formale: inviare una contestazione scritta delle operazioni non autorizzate, allegando estratti conto, screenshot, email e ogni altro elemento utile.
- Reclamo formale: se il rimborso viene negato, presentare reclamo scritto alla banca nei termini previsti.
- Ricorso all’ABF: in caso di risposta negativa o assenza di risposta, attivare il ricorso all’Arbitro Bancario Finanziario entro 15 giorni lavorativi dalla risposta bancaria.
La differenza tra un reclamo e un ricorso si gioca su destinatario e funzione: il reclamo resta interno alla banca, mentre il ricorso all’ABF interviene dopo, quando la risposta non convince o non arriva.
Polizia postale e autorità: come e dove sporgere denuncia
Accanto al profilo bancario c’è quello penale. La tutela scatta quando la frode integra un reato informatico: in questi casi la denuncia alla Polizia Postale va presentata il prima possibile, online tramite i canali ufficiali oppure presso gli uffici competenti, allegando conversazioni, ricevute, riferimenti dei pagamenti e copie dei documenti personali eventualmente usati dai truffatori.
Se la vicenda coinvolge dati personali, violazioni della privacy o una diffusione illecita di informazioni, la segnalazione può essere inviata anche al Garante per la Protezione dei Dati Personali. Al contrario, quando il problema riguarda pratiche commerciali scorrette, comprese false recensioni o offerte ingannevoli, la competenza è dell’AGCM, che può applicare sanzioni fino a 10 milioni di euro o al 4% del fatturato nei casi transfrontalieri.
| Tipo di problema | Autorità competente | Strumento disponibile | Tempistica indicativa |
| Operazione bancaria non autorizzata | Banca / ABF | Reclamo e ricorso ABF | Entro 15 gg lavorativi dalla risposta bancaria |
| Reato informatico / truffa online | Polizia Postale | Denuncia online o allo sportello | Prima possibile, conservando le prove |
| Violazione privacy / data breach | Garante Privacy | Reclamo formale | Entro termini GDPR |
| Pratiche commerciali scorrette | AGCM | Segnalazione online | In qualsiasi momento |
Consulenza legale e tutela del consumatore truffato online
Una volta attivati i canali urgenti, resta il tema della strategia. Nei casi più complessi, come truffe telematiche con furto di identità, uso illecito di documenti personali, sextortion o frodi bancarie articolate, l’assistenza specializzata aiuta a impostare reclami, denunce e richieste di ristoro senza dispersioni. L’Unione Nazionale Consumatori Umbria offre supporto qualificato per orientare il consumatore e valutare, prima di firmare, quali iniziative siano davvero utili nel singolo caso. Lo sportello dedicato, difendersi dalle truffe, è un riferimento concreto anche per chi cerca indicazioni su truffe online e a chi rivolgersi.
In aggiunta, la prevenzione resta parte essenziale della sicurezza. Segnalare siti sospetti, messaggi fraudolenti e profili ingannevoli aiuta a ridurre il rischio di nuove truffe online. Per chi utilizza piattaforme e app di incontri, con possibili ricadute su dati personali, sicurezza e identità digitale, è disponibile una guida dedicata sul portale dell’Unione Nazionale Consumatori Umbria, utile per capire come proteggere account, documenti personali e informazioni sensibili.
Domande frequenti
Cosa fare immediatamente dopo essere stati vittima di una truffa online?
La priorità è mettere in sicurezza i rapporti bancari: contattare subito la banca, bloccare la carta di credito e gli altri strumenti collegati al conto corrente, quindi segnalare ogni addebito non autorizzato. In concreto, conta anche la rapidità con cui viene fatta la contestazione.
Subito dopo, conviene conservare tutte le prove disponibili: screenshot, email, SMS, ricevute, riferimenti dell’operazione e ogni scambio avvenuto tramite app o telefono. Una volta che la documentazione è completa, la denuncia alla Polizia Postale diventa più precisa e più utile anche nei rapporti con l’intermediario.
Se il rimborso viene negato, la differenza tra un reclamo e un ricorso si gioca su tempi e funzione: prima si presenta il reclamo alla banca, poi si valuta il ricorso all’ABF. Nei casi più delicati, come furto d’identità o ricatti online, Unione Nazionale Consumatori Umbria può assistere nella ricostruzione dei fatti e nella tutela dei diritti.
Come riconoscere un sito di e-commerce fraudolento prima di acquistare?
Il primo controllo riguarda l’indirizzo del negozio: un sito web sicuro deve mostrare HTTPS e un dominio scritto correttamente, senza variazioni sospette o imitazioni del marchio. Al contrario, errori nel nome del sito o pagine costruite in modo approssimativo meritano prudenza.
In aggiunta, vale la pena verificare recensioni esterne, dati del venditore e condizioni di vendita, soprattutto quando i prezzi sono troppo bassi rispetto al mercato.
Prima di pagare, è utile controllare anche i metodi di pagamento disponibili: quelli tracciabili offrono una protezione maggiore rispetto a soluzioni anonime o difficili da contestare.
Quali dati non bisogna mai condividere online per evitare truffe?
Non vanno mai comunicati codici OTP, credenziali di accesso, dati completi della carta di credito o informazioni riservate collegate a servizi finanziari, anche se la richiesta arriva via SMS, email, app o telefono e sembra provenire dalla banca. Il diritto riconosce una particolare rilevanza alla diligenza dell’utente, ma la tutela scatta quando la richiesta è ingannevole o costruita per carpire dati.
Non appena viene chiesto l’invio di documenti personali o di codici usa e getta, è opportuno interrompere il contatto e verificare il canale ufficiale del soggetto indicato. Lo stesso principio vale per i profili sulle piattaforme di incontri: meno dati sensibili vengono diffusi, minore è il rischio di furto d’identità, ricatto o violazione della riservatezza.
Lascia un commento