

Gli avvocati e i consulenti dell’Unione Nazionale Consumatori Umbria ti consigliano su risparmi e investimenti: per tutelare quello che hai messo da parte, valutare un investimento prima di farlo e capire meglio come funzionano risparmio, investimenti e previdenza.
Chi siamo
L’Unione Nazionale Consumatori è la prima associazione dei consumatori nata in Italia: dal 1955 difende i diritti di risparmiatori e investitori. In Umbria lo fa con la consulenza di professionisti del settore che hanno deciso di sposare la nostra causa, mettendo a disposizione la loro competenza per seguire i nostri associati e, in generale, chiunque abbia bisogno di tutelare i propri interessi finanziari.
Come funziona la consulenza
- I nostri consulenti sono tutti iscritti ad albi professionali.
- Hanno firmato con l’Unione Nazionale Consumatori Umbria una convenzione per offrire i loro servizi gratuitamente.
- Si impegnano formalmente a dichiarare eventuali conflitti di interesse.
- Non è un servizio di vendita di prodotti o servizi finanziari.
Cosa facciamo per te
Hai un risparmio da tutelare nel tempo o un investimento da fare in futuro? Ecco come possiamo aiutarti.
Educazione finanziaria
Percorsi di educazione finanziaria individuali e per classi, pensati per ogni livello di apprendimento: dalla scuola primaria fino all’università.
Valutazione finanziaria e previdenziale
Valutiamo insieme a te, gratuitamente, la collocazione migliore per i tuoi risparmi e i tuoi investimenti, segnalandoti prima tutte le eventuali criticità.
Tasse e cartelle esattoriali
Ti aiutiamo a valutare se hai diritto a impugnare tasse, contributi e cartelle esattoriali che ritieni ingiuste, e ti accompagniamo fino alla Corte di giustizia tributaria (la ex Commissione tributaria).
Tutela da truffe e raggiri
Ti sosteniamo se ritieni di essere stato vittima di un raggiro da parte di un consulente finanziario o assicurativo, e ti diamo le informazioni per capire come stanno le cose. Per le controversie con banche e assicurazioni c’è anche lo Sportello TBA.
Le basi dell’educazione finanziaria
Sei schede brevi per orientarsi tra risparmio, investimenti e previdenza.
1. Cosa significa risparmio
Per risparmio si intende la quota del reddito percepito che non viene spesa subito, ma viene accantonata per un suo possibile utilizzo futuro.
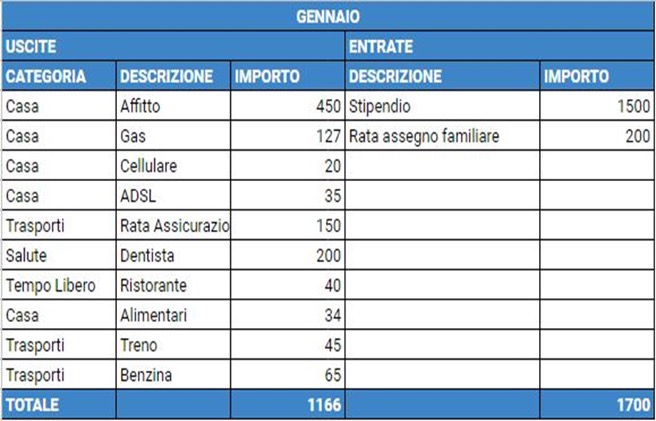
Come fa un risparmiatore a sapere quanto risparmia ogni mese? Semplicemente facendo una sorta di bilancio: una tabella, nemmeno troppo complicata, con le entrate e le uscite della famiglia. Più la tabella è complicata, più passa la voglia di tenere i conti.
«Le persone devono imparare a controllare i consumi, e l’educazione finanziaria potrebbe aiutarle a gestire adeguatamente il loro bilancio e a non finire in situazioni di eccessivo indebitamento. Tuttavia, la lotta al sovraindebitamento e all’esclusione finanziaria richiede anche comportamenti responsabili da parte dei professionisti, riguardo sia ai prodotti che alla pubblicità, nonché ai consigli e alle spiegazioni che forniscono ai consumatori.»
Martin Siecker, Comitato economico e sociale europeo
2. Investire e determinare il proprio orizzonte temporale
Il concetto di orizzonte temporale è strettamente collegato a quello di investimento: è il periodo di tempo in cui si decide di rinunciare alla disponibilità del proprio denaro per impiegarlo in attività finanziarie, allo scopo di ottenerne il miglior rendimento.
Questo orizzonte dipende dalle esigenze personali o della famiglia: non esiste un orizzonte temporale ideale valido per tutti, ma tanti orizzonti temporali quanti sono gli obiettivi.
Se devo comprare un’automobile entro un anno, perché quella che ho è troppo vecchia e non è più adatta all’uso che me ne serve, il denaro destinato all’acquisto (per ipotesi 25 mila euro) ha un orizzonte temporale di breve periodo.
Posso usare questa somma per comprare un titolo azionario, pensando che abbia buone prospettive? Direi proprio di no, perché le prospettive di quell’investimento non sono coerenti con il mio obiettivo. Il mercato azionario è per definizione un’attività rischiosa e per ottenere i rendimenti attesi possono servire diversi anni: rischio che, quando vado dal concessionario, i miei 25 mila euro siano diventati 20 mila.
In altre parole, lo strumento finanziario scelto non risponde all’esigenza personale.
3. Liquidità, riserva, investimento, previdenza
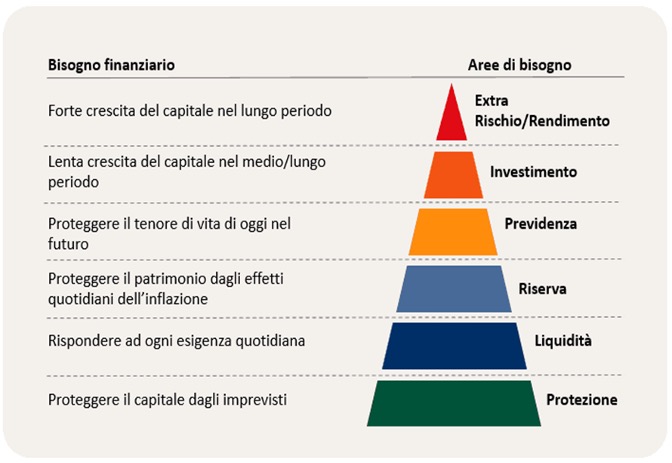
Per rendere più semplice la distinzione tra i diversi orizzonti temporali possiamo individuare quattro «macro-orizzonti»: liquidità, riserva, investimento e previdenza.
- Liquidità: le risorse che molto probabilmente dovrai spendere in un arco di tempo brevissimo, per far fronte alle spese ordinarie di tutti i giorni.
- Riserva: la parte del patrimonio che pensi di dover spendere per affrontare spese straordinarie e in qualche modo impreviste.
- Investimento: la parte del patrimonio destinata a esigenze e bisogni di lungo periodo.
- Previdenza: l’attività che serve ad assicurarsi i mezzi per vivere e l’assistenza necessaria quando ci si troverà in condizioni di bisogno.
4. Cosa significa fare pianificazione finanziaria per una famiglia
La pianificazione finanziaria familiare è il processo con cui si valutano le esigenze finanziarie di una famiglia per aiutarla ad analizzare i propri bisogni, a pianificare gli obiettivi finanziari, previdenziali e assicurativi e a prendere le conseguenti decisioni di investimento, riducendo al minimo i rischi e usando al meglio le risorse.
Con una buona pianificazione dei propri investimenti la famiglia diventa finanziariamente indipendente, cioè è in grado di soddisfare i propri bisogni finanziari. Secondo le statistiche disponibili, però, nella grandissima maggioranza dei casi le famiglie non fanno pianificazione e gestiscono le proprie risorse in modo del tutto improvvisato.
5. Prima di un investimento: il questionario MiFID
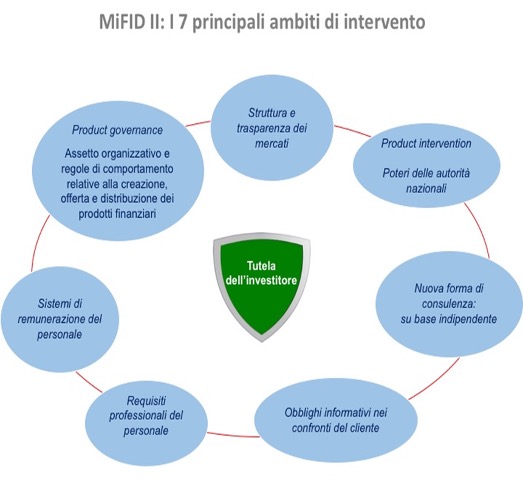
La banca e il consulente finanziario hanno l’obbligo di sottoporti un questionario per ricostruire le tue caratteristiche di cliente: il profilo di rischio, gli obiettivi di investimento, le conoscenze in materia di strumenti finanziari. Lo prevede la direttiva europea MiFID II (Markets in Financial Instruments Directive, n. 2014/65/UE).
6. Bail-in e tutela del risparmiatore
di Paolo Polimanti
Con l’entrata in vigore della normativa europea del 2016 sul bail-in è diventata sempre più pressante la necessità di una maggiore tutela dei risparmiatori, come prevista dall’articolo 47 della Costituzione. In caso di fallimento di una banca, infatti, tutti i risparmiatori che hanno acquistato titoli emessi dalla banca in default, o semplicemente i correntisti dello stesso istituto con giacenze superiori ai 100 mila euro, sono coinvolti nei destini della banca e rischiano di perdere in tutto o in parte i propri risparmi.
Scarica l’articolo completo (PDF, 3 pagine)
Chiedi un parere
Scrivici quali sono i tuoi dubbi: tutela del risparmio, consulenza finanziaria, educazione finanziaria per te o per la tua famiglia, oppure un corso nella tua scuola o nella tua azienda. I nostri consulenti ti risponderanno in tempi brevi.
Preferisci telefonare? Chiama il 340 287 8053 o scrivi a info@consumatoriumbria.it. Trovi anche tutte le nostre sedi in Umbria.